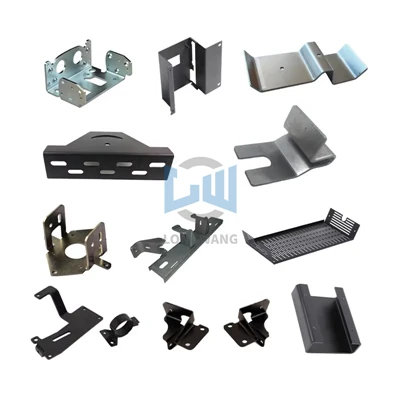
Metall shtamplangan qismlarni ishlab chiqarish qiymati qismlarning turiga va ishlab chiqarish jarayoniga qarab sezilarli xarajatlar o'zgarishi bilan bir qator omillar bilan belgilanadi. 2026-yil iyul oyi holatiga koʻra, bozordagi maʼlumot narxi bir dona uchun 0,42 ¥ dan 300 ¥ gacha. Asosiy xarajatlarning tarkibiy qismlari quyidagilardan iborat:
Asosiy xarajat komponentlari
Xom ashyo xarajatlari
Umumiy xarajatlarning 60% dan ortig'ini tashkil etadi, bu eng katta xarajatlar toifasi; Bu to'g'ridan-to'g'ri material turi, qatlam qalinligi, xarid narxi va materialdan foydalanish darajasiga ta'sir qiladi.
304 zanglamaydigan po'latni xarid qilish narxi standart sovuq{2}}prokatga qaraganda 30% yuqori; materiallar orasidagi narx farqlari yakuniy mahsulot narxiga bevosita ta'sir qiladi.
Materiallardan foydalanishni yaxshilash-va bu xarajatni kamaytirish-tartib naqshlarini optimallashtirish va hurda materiallarni qayta ishlash.
Asboblar va armatura xarajatlari
Bu shtamplash jarayonida asosiy sobit xarajatlarni ifodalovchi qolib ishlab chiqarish, ishlab chiqarish va davriy texnik xizmat ko'rsatish uchun amortizatsiya qilingan xarajatlarni o'z ichiga oladi.
Kesish qirralari har 50 000 zarbada qayta silliqlashni talab qiladi, parvarishlash xarajatlari qolipning dastlabki narxining taxminan 15% ni tashkil qiladi; yuqori-aniqlikdagi progressiv matritsalarni ishlab chiqish narxi bir bosqichli matritsalarga qaraganda ancha yuqori-.
Ishlab chiqarish hajmi qanchalik yuqori bo'lsa, bir birlik uchun ajratilgan asbob-uskunalar narxi shunchalik past bo'ladi; Asboblar uchun sarf-xarajatlarni samarali amortizatsiya qilish uchun-10 000 donadan ortiq yirik ishlab chiqarish talab qilinadi.
Ishlab chiqarish xarajatlari
Bu turli xarajatlarni o'z ichiga oladi, jumladan, asbob-uskunalar amortizatsiyasi, ish haqi, energiya / quvvat va shtamplash sarf materiallari.
Yupqa bo'shatish jarayonlarida ishlatiladigan yuqori-qovushqoqlikdagi maxsus shtamplash moyi standart shtamplash moyidan ikki baravar qimmat turadi va uni qayta ishlatib bo'lmaydi, bu esa sarf materiallari birligi narxini sezilarli darajada oshiradi.
Avtomatlashtirilgan ishlab chiqarish liniyalari mehnat talablarini kamaytiradi; an'anaviy qo'lda yuklash va tushirish bilan solishtirganda, ular ishlab chiqarish samaradorligini uch baravar oshirishi va birlik uchun ishlab chiqarish xarajatlarini kamaytirishi mumkin.